

“馒头税”:深刻诠释税负痛苦
朱四倍
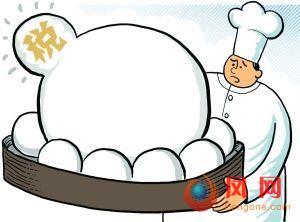
如果不是政协委员潘耀民的一份提案,包括记者在内,很多人都还不知道馒头税,而且馒头税的税率高达17%。潘耀民委员认为,17%的馒头税设置税率过高,既不科学,还增加百姓消费的负担,更不利于食品安全。
真可谓“不比不知道,一比吓一跳”:谁能想到老百姓买馒头的每1元就有近2角的税?除了馒头税设置税率过高,既不科学,还增加百姓消费的负担之外,在笔者看来,分明更能让公众感受到税负痛苦的形象化!
当下的中国,进入了一个“税感”时代——一个个具体的纳税人,在工资单上、加油卡上、每一次拉动内需的消费行为中,都为政府提供了税款,尽到了一个公民的义务。而馒头税则明确告诉我们,哪怕是你在买馒头的交易行为中,哪怕是你在买水果的过程中,都付出了相应的纳税人义务,尽管很多人并不知情。因此,从一定意义说,过高的馒头税未尝不是在给我们上课:我们时刻都是纳税人。
同时,17%的馒头税设置税率恰恰反证了我国民众税负过重的尴尬。关于税负,各方都有不同的说法,2007年5月,美国《福布斯》杂志公布全球 “税收痛苦指数”,中国的排名虽由2005年的第二位降到了第三位,但仍被列为世界上税负最高的国家之一。而在现实中,呼吁减税和降低个税起征点的呼声也此起彼伏,再进一步,我们可以通过数据观察到,我国税收近年来增长迅猛,远远高于GDP的增长速度和居民收入增长速度,加上社保基金收入所占比重约4%以及税外的费用,真实税负已经达到31%至32%,仅略低于发达国家。由此,我们可以基本看到17%的馒头税设置税率的社会大背景。
事实上,当下每个纳税人都能感受到税负的压力。目前,我国医疗、失业、养老等基本的社会保障都未覆盖全面,教育、住房等负担更是愈加严重。在这样一个高税负的环境下,纳税人在背着沉重税负包袱的同时,却无法得到有力的社会保障,自然就会越来越感受到税负的压力。
一个基本的常识是,税负是高还是低要看两个方面:一是收的税高不高;二是看返还公众多少。如果考虑到大量非税负担,我国实际宏观税负水平大大超过发达国家,而我国的经济发展还远未达到发达国家的水平。正是由于我国税收作为财政返还给公共服务和民生的比例过低,才让大多数公众感觉到了“痛苦指数” 而非“国民幸福”。17%的馒头税设置税率就是明证。
在税负痛苦能否转变为国民幸福长期被关注的前提下,还有一个问题值得重视——谁在承受税负。税收理论告诉我们,衡量一个国家纳税人的税负,不仅要看宏观税负,还要从微观上看到底谁在承担,这是衡量税收平等性的关键。17%的馒头税设置税率告诉我们,民众承担了税负,却没有享受到应有的福利回报。
假如在较高的税负下,人们能够享受到较大福利,则这较高税负就可能是合理的。相反,假如税负并不很高,但人们所享受的福利却更低,则这个税负水平也不会被认为是合理的。17%的馒头税设置税率背后的税负痛苦颠覆了“让每一个纳税者都能享受到其纳税后的回报”的基本常识,这是问题的要害所在。
“馒头税”是税负痛苦的绝妙诠释。
杨国栋:降“馒头税”可能降不了馒头价
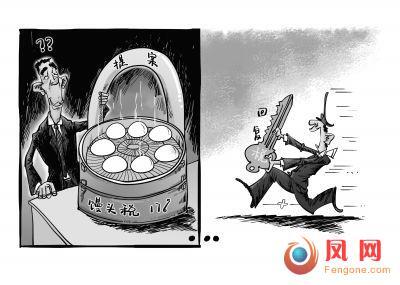
“馒头税的税率高达17%,这意味着老百姓买馒头的每1元就有近2毛的税。”这说法确实让人大吃一惊,原来除了馒头办,居然还有这么高的馒头税。但仔细看了报道我们就会发现,原来所谓的馒头税其实就是所有企业都要缴的增值税,这并不是什么新税种。潘耀民之所以会用“馒头税”来形容,无非是想引起公众和媒体注意,因为他觉得面粉、挂面等产品的增值税税率都只有13%,同为“粮油副食品”的馒头也应执行13%的税率。这就不得不提到他的另一个身份:济南民天面粉公司副总经理兼总工程师。把面粉做成馒头,要是能少缴4%的税,作为馒头生产企业的该公司,其所获利润就会有所增加。难怪他会连续提交类似的提案。
至于降税后老百姓买馒头会不会得到实惠呢?恐怕很难。因为潘耀民委员自己也承认“目前市场上的很多馒头都是由个体户生产的,他们只需缴很少的税,甚至根本不缴税”。也就是说老百姓日常生活中买的馒头基本不包含17%的增值税,除非你买的馒头都是大公司生产的,降不降税对馒头价格影响不大。
既然这几年企业各种税负没有明显增加,企业所得税税率反而有所下降,那面粉、馒头等食品价格大幅上涨就与税收、税率没什么关系,原料价格和运输成本上升才是食品价格快速上涨的主要原因。而面粉涨一成,馒头价格起码会涨两成。面粉价格有时还会回落,但已涨上去的馒头价格却不会再跌了。
涉及馒头等一日三餐的税收能否降低,需要有关部门认真调查后出台政策。但把食品降价的希望寄于降税上无疑很幼稚,降税得利最大的都是厂商。与其降税苦等厂商让利,还不如增加现阶段财政对低收入群体的补贴力度,与此同时,越是价格上涨期间,越要加强物价监管,防止厂商随意涨价或联手抬价,这才是有关部门此时最重要的任务。商家想涨价前,不妨让他们公开一下馒头等食品的真正成本,看看成本压力是不是真的这么大。